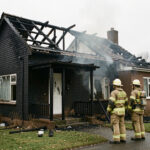
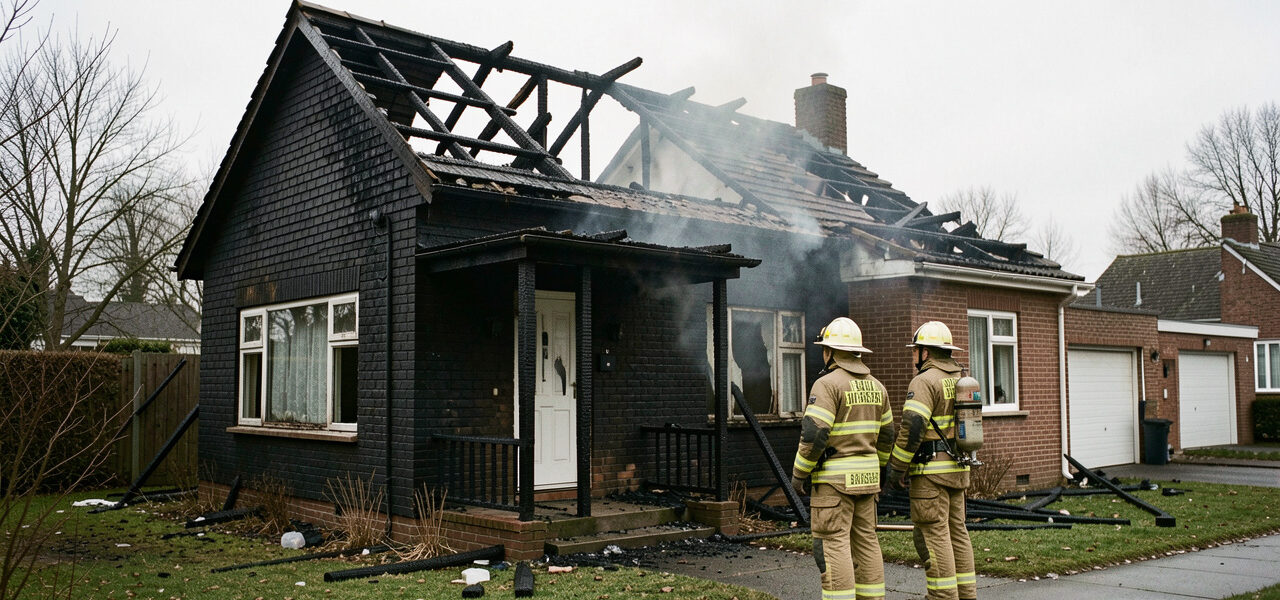
Une maison peut devenir inhabitable en quelques minutes lorsque le feu atteint la charpente, les combles ou les gaines techniques. La chaleur fragilise aussi les murs, les planchers et les fondations, même si une partie du bâti paraît encore debout. L'indemnisation d'une maison détruite par incendie dépend alors autant du contrat que de la qualité du dossier transmis. Délais, factures, photos et rapport d'expertise déterminent le montant versé et le calendrier de reconstruction. Les dommages causés par l'eau des secours, la fumée et les suies doivent être déclarés au même titre que les biens brûlés.
- Une maison entièrement détruite impose de sécuriser le site, d'aviser l'assureur rapidement et de réunir les preuves avant le nettoyage.
- La déclaration doit généralement parvenir à l'assureur dans les cinq jours ouvrés suivant la découverte du sinistre.
- La garantie incendie couvre habituellement le bâtiment, le mobilier et les frais annexes prévus par le contrat, dans la limite des plafonds.
- L'expert évalue la cause du feu, l'étendue des dégâts et le coût de remise en état ou de reconstruction.
- Un inventaire précis, appuyé par des factures, relevés bancaires et photographies, améliore fortement l'indemnisation.
Suivez les démarches sans perdre de preuves ↓

Ambiance-sticker Sticker porte Il est bon d'être à la maison
Des stickers pour portes pour votre déco ! Avec les stickers pour portes et ce sticker pour portes Il est bon d'être Accueil, vous pourrez enfin décorer l'intérieur de votre appartement ou maison à votre guise ! Peu de décoration accueillante pour votre porte d'entrée! Où coller cet autocollant déc
 Ambiance-sticker.com
Pourquoi les flammes peuvent-elles détruire entièrement une maison ?
Le feu se propage vite lorsque les matériaux combustibles sont proches, que les portes restent ouvertes ou que les combles sont peu compartimentés. La température peut dépasser 600 °C dans une pièce en feu. À ce niveau, une charpente perd sa résistance et les vitrages éclatent, ce qui alimente le foyer en oxygène.
Les dégâts ne s'arrêtent pas aux zones calcinées. La fumée circule dans les cloisons, les conduits et les meubles fermés. Les suies acides attaquent les peintures, les appareils électriques et les métaux. Une maison peut donc être déclarée impropre à l'habitation après contrôle de sa stabilité, même lorsque ses façades sont encore visibles.
Lors des grands feux survenus en Gironde et dans les Landes, plusieurs centaines de logements ont été détruits et des dizaines de milliers de personnes ont dû évacuer. Dans un logement touché, photographiez aussi les dépôts de cendres, même lorsqu'ils forment un volcan au pied d'un meuble effondré.
Comment faire la déclaration de sinistre incendie auprès de l'assurance habitation ?
Avant toute démarche, prévoyez le numéro de contrat, les coordonnées de l'assureur, le procès-verbal des secours s'il est disponible, un téléphone chargé et un espace de stockage pour vos documents. Comptez une à deux heures pour le premier signalement. La déclaration complète demande souvent plusieurs jours, car il faut reconstituer la liste des pertes.
L'article L.113-2 du Code des assurances fixe un délai minimal de cinq jours ouvrés à compter du moment où l'assuré a connaissance du sinistre, sauf délai contractuel plus favorable. Il faut donc déclarer le sinistre sous cinq jours ouvrés par l'espace client, téléphone, courrier recommandé ou agence. Un appel immédiat permet aussi d'activer les garanties d'urgence, comme le relogement temporaire.
- Mettez les occupants à l'abri et attendez l'autorisation des secours avant de revenir sur place.
- Contactez l'assureur et indiquez la date, l'adresse, les circonstances connues et l'ampleur apparente des dégâts.
- Demandez les mesures d'urgence prises en charge, comme le gardiennage, le bâchage ou l'hébergement.
- Adressez une déclaration écrite avec les premières photos et les références du dossier ouvert par l'assureur.
- Gardez une copie datée de chaque échange, devis et document transmis.
Évitez de jeter les objets endommagés ou de lancer des travaux sans accord écrit. Il faut conserver un maximum de preuves avant tout déblaiement. Les opérations urgentes destinées à éviter un aggravement, comme couvrir une toiture ouverte, restent possibles après accord ou instruction de l'assureur.
- Mettre les occupants à l’abri
- Attendre l’autorisation des secours avant de revenir
- Contacter l’assureur dès le jour de l’incendie
- Déclarer le sinistre sous cinq jours ouvrés
- Indiquer la date, l’adresse et les circonstances connues
- Demander les mesures d’urgence prises en charge
- Photographier les dégâts, cendres, fumées et suies
- Envoyer une déclaration écrite avec les premières photos
- Conserver copies datées, devis et documents transmis
- Ne pas jeter les objets endommagés sans accord écrit
- Préparer un inventaire détaillé pièce par pièce
- Classer les factures et justificatifs par pièce
Quelles garanties couvrent la destruction d'un logement par un incendie ?
La garantie incendie de l'assurance habitation couvre en général les dommages au bâtiment et au contenu causés par le feu, l'explosion, l'implosion et parfois la foudre. Les conditions exactes figurent dans les dispositions particulières du contrat. Elles précisent les plafonds, franchises, exclusions et modalités de calcul.
Pour un propriétaire occupant, cette garantie n'est pas légalement imposée. Elle est toutefois incluse dans la plupart des contrats multirisques habitation. Un locataire doit, lui, être assuré au minimum contre les risques locatifs, dont l'incendie.
Vérifiez aussi les garanties complémentaires. Les frais de déblaiement, de démolition, d'architecte, de mise en conformité, de relogement ou de perte d'usage peuvent être couverts, mais rarement sans limite. Une reconstruction conforme aux règles actuelles peut coûter plus cher que le bâtiment ancien. Le contrat peut alors laisser une partie de cette dépense à la charge du propriétaire.
| Poste indemnisable | Éléments à vérifier dans le contrat | Justificatifs utiles |
|---|---|---|
| Bâtiment | Valeur de reconstruction, vétusté, plafond | Devis, plans, photos, acte d'achat |
| Mobilier | Capital assuré et franchise | Factures, relevés bancaires, photos |
| Frais annexes | Relogement, déblaiement, honoraires | Factures et devis acquittés |
Comment préparer l'inventaire et l'expertise après un incendie ?
L'assureur missionne souvent un professionnel lorsque les dégâts sont lourds. L'expertise après incendie sert à déterminer l'origine probable du feu, à chiffrer les dommages et à vérifier les garanties mobilisables. L'assuré peut se faire accompagner par un expert d'assuré, dont les honoraires ne sont remboursés que si le contrat prévoit une garantie dédiée.
Préparez un inventaire détaillé des biens détruits pièce par pièce. Indiquez la désignation, l'année d'achat, le prix payé, la marque, le modèle et la preuve disponible. Les factures sont précieuses, mais une photo prise avant le sinistre, un relevé de carte bancaire, une notice ou un courriel de commande peuvent aussi étayer la valeur d'un bien.
L'indemnité du bâtiment est souvent calculée en valeur de reconstruction, puis ajustée selon la vétusté prévue au contrat. Certains contrats versent d'abord une indemnité immédiate, puis un complément lorsque les travaux sont réalisés et justifiés. Demandez par écrit le calendrier des versements. Cette information conditionne le budget de relogement et le démarrage du chantier.
Après le passage des secours, les particules et odeurs peuvent persister longtemps dans les matériaux poreux. Les étapes de remise en état doivent intégrer la ventilation et le nettoyage des réseaux. Les précautions décrites pour la qualité de l'air intérieur dans la maison prennent ici une dimension sanitaire, après validation des travaux par les professionnels compétents.
Faut-il attendre une catastrophe naturelle après un feu de forêt ?
Un feu de forêt ne relève en principe pas du régime des catastrophes naturelles. La loi du 13 juillet 1982 encadre ce dispositif pour certains phénomènes naturels exceptionnels, mais l'incendie est habituellement traité par la garantie incendie du contrat habitation. Il ne faut donc pas attendre un arrêté de catastrophe naturelle pour engager les démarches.
L'origine du feu peut toutefois avoir des effets sur le dossier. Une enquête peut être menée en cas d'incendie volontaire, d'accident électrique ou de propagation depuis une propriété voisine. L'assureur indemnise son assuré selon le contrat, puis peut exercer un recours contre un tiers responsable si cette responsabilité est établie.
Si l'offre paraît trop basse, demandez le rapport d'expertise et le détail du calcul. Transmettez ensuite vos observations avec des devis comparables et les preuves manquantes. En cas de désaccord persistant, une contre-expertise, puis la médiation de l'assurance, peuvent être envisagées avant une procédure judiciaire.
Questions fréquentes sur l'indemnisation d'une maison détruite par incendie
Quel délai faut-il respecter pour déclarer un incendie à son assureur ?
Le délai habituel est de cinq jours ouvrés après la connaissance du sinistre. Le contrat peut accorder davantage de temps, mais il est prudent de prévenir l'assureur dès le jour de l'incendie. Un retard peut compliquer l'instruction si l'assureur démontre qu'il lui a causé un préjudice.
L'assurance rembourse-t-elle la reconstruction complète de la maison ?
Le remboursement dépend de la formule souscrite, du plafond garanti et de la valeur retenue par l'expert. Une garantie en valeur à neuf peut limiter l'effet de la vétusté, souvent sous conditions de reconstruction dans un délai prévu. Les améliorations volontaires et certains surcoûts réglementaires restent parfois à financer.
Quelles preuves servent à indemniser les meubles détruits ?
Les factures constituent la preuve la plus simple, mais elles ne sont pas les seules admises. Les photos, garanties, relevés bancaires, captures de commandes et attestations peuvent compléter le dossier. Classez les justificatifs par pièce pour faciliter le contrôle de l'expert.
Peut-on nettoyer la maison avant le passage de l'expert ?
Les mesures urgentes de sécurisation sont possibles après information de l'assureur. En revanche, le nettoyage lourd, le déblaiement et l'évacuation des objets doivent attendre autant que possible les consignes reçues. Des photos et vidéos datées réduisent le risque de contestation.
Une indemnisation solide repose sur un signalement rapide, des preuves ordonnées et une lecture attentive des plafonds du contrat. Lorsque la maison est détruite, le premier budget à sécuriser concerne le relogement et les mesures de protection du site. Le chiffrage de la reconstruction vient ensuite, sur la base d'une expertise documentée.
Envie de lire autre chose ?

Comment trouver le meilleur taux pour votre emprunt immobilier ?
Pour la concrétisation de votre projet immobilier, vous avez peut-être besoin d’un crédit immobilier. Afin de réduire le coût total…

Comment choisir la classe énergétique idéale pour vos appareils électroménagers
Face à la hausse durable du prix de l’électricité et aux préoccupations croissantes liées au climat, la classe énergétique est…

Comment bien remplir un chèque ?
Pour remplir un chèque, il faut prendre le soin de respecter certaines dispositions. Cela évite non seulement les problèmes de…

Quel casino en ligne choisir pour jouer depuis la maison ?
De nos jours, nombreux sont ceux qui se tournent vers les jeux en ligne. Ils trouvent leur bonheur à travers…

Quelles sont les particularités des banques en ligne ?
L’avènement du digital tend à rendre beaucoup plus facile la vie des Hommes. Le monde financier s’est lui aussi mis…

Quelle est la procédure pour un rachat de crédits sur 12 ans ?
Un rachat de crédits sur 12 ans, soit 144 mensualités, consiste à réunir plusieurs emprunts en un seul prêt. Cette…

Judas connecté discret : une révolution dans le suivi d’efficacité personnelle
Le Judas connecté ne se limite plus à « voir qui est à la porte ». Sous une forme discrète,…

Quels sont les avantages de l’énergie photovoltaïque ?
Beaucoup de personnes optent désormais pour l’installation de l’énergie solaire photovoltaïque à cause du coût d’installation qui diminue au fil…

ZMH Spot de plafond Blanc 68x16x13cm e14 4 flammes
 Maisonsdumonde.com

Chauffe-eau instantané entièrement électronique STIEBEL ELTRON DHE 18/21/24 kW, toujours la température exacte souhaitée, mode ECO, écran multifonction, 2 touches mémoire, programmes bien-être, 202656
 Skybad FR

INF Ensemble de bougies LED rechargeables sans flamme avec télécommande, mèche oscillante et chargement USB
 Infshop.fr

Home Maison Receveur plat à carreler à écoulement linéaire plastique gris clair
Maisonsdumonde.com 
Home Maison Receveur plat à carreler à écoulement linéaire plastique gris clair
Maisonsdumonde.com 
fenetre24.com Fenêtre PVC 70x70 cm, aluplast IDEAL 4000, blanc, entièrement personnalisable
 Fenetre24.com